Noticia
Basado en hechos que el periodista haya observado y verificado de primera mano, o en información verificada que proviene de fuentes bien informadas.


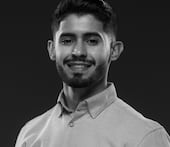
Parte de la estrategia del nuevo presidente y principal oficial ejecutivo (CEO, en inglés) de Popular Inc. (Nasdaq: BPOP), Jorge J. García, es invertir en soluciones bancarias que beneficien a la economía puertorriqueña y por ende, al segmento comercial del banco.
El banquero lideró este jueves, por primera vez como presidente de la institución bancaria, la llamada trimestral con los inversores del banco y la mesa con periodistas especializados en negocios para presentar los resultados financieros de Popular.
“Quiero seguir invirtiendo en soluciones que resuelvan o añadan valor a diferentes segmentos de la economía, individuos -como hicimos este trimestre- y más importante para mí en segmentos comerciales, donde podemos añadir valor y poder ayudar a esos comerciantes a poder añadir soluciones bancarias que fortalecen y agilizan su día a día”, dijo García a preguntas de El Nuevo Día.
Como parte de sus primeros anuncios, García presentó dos nuevas cuentas de depósito, llamadas “Mi Cuenta” y “Mi Cuenta Uni”, las cuales ofrecen $0 cargos por servicio, sujeto a ciertas condiciones y dirigida específicamente a jóvenes y adultos. Ambas pueden abrirse de forma 100% digital o a través de cualquier sucursal.
Por una parte, “Mi Cuenta” integra secciones de cheques y ahorros en una misma cuenta para facilitar las transacciones cotidianas y fomentar el hábito de ahorrar. Ofrece $0 en cargos por servicio mensual para clientes que reciben depósito directo, mantienen un balance promedio mensual combinado de $500 o tienen menos de 26 años. Esta cuenta no cobra cargos por inactividad, retiros en sucursal, sobregiros ni cheques girados.
Mientras que “Mi Cuenta Uni”, por su parte, está dirigida a jóvenes de 18 a 25 años, no cobra cargos por servicio e incluye beneficios y herramientas que apoyan el manejo responsable del dinero y promueven el ahorro desde una etapa temprana. Al cumplir 26 años, la cuenta se convierte automáticamente en “Mi Cuenta”.
García asumió el liderado del principal conglomerado bancario de Puerto Rico en activos totales el 1 de septiembre de 2026, en sustitución de Javier D. Ferrer. Previamente, fungía como principal oficial ejecutivo (CFO, en inglés) de la matriz de Banco Popular.
“En el entorno personal de líder, me estoy enfocando en conocer, visitar nuestras oficinas, conocer a los empleados (y) que me conozcan a mí. Aunque Popular no es una empresa de un solo líder [...] creo que es importante que me conozcan y estar cerca”, expresó García.
Como parte de los resultados financieros para el tercer trimestre del 2026, el conglomerado bancario reportó un crecimiento de doble dígito en sus ganancias netas durante el tercer trimestre de 2026, obteniendo $266.3 millones o 26% más que para el mismo período del año anterior.
Los beneficios por acción diluida, Popular reportó $4.21 por acción diluida, lo que supone un aumento de $1.07 (34% más) cuando se compara con el tercer trimestre de 2025.
De acuerdo con el CEO de Popular, los resultados fueron impulsados por más ingresos netos por intereses, tendencias crediticias estables y continuas acciones de capital.
“Estamos complacidos con nuestros resultados del tercer trimestre. Nuestro desempeño financiero fue sólido y continuamos avanzando en nuestros tres objetivos estratégicos: ser el banco número uno para nuestros clientes, operar de manera simple y eficiente, y ser un banco de alto desempeño”, expresó García.
Los ingresos netos por intereses sumaron casi $699 millones, al 30 de septiembre pasado, equivalente a un avance de aproximadamente $52.4 millones versus la misma fecha en 2025. Mientras, el margen neto de interés se estimó en 3.63%, lo que supone un aumento de alrededor de 12 puntos base en igual comparativa.
Por otra parte, la cartera de préstamos creció en los pasados 12 meses a razón de aproximadamente 3.5%, sumando $40,043 millones vis a vis los $38,685 millones reportados al tercer trimestre de 2025.
De acuerdo con García, todos los segmentos de empréstitos mostraron crecimiento, con excepción de autos, lo que se adjudicó a la baja en la venta de unidades nuevas en la isla.
En el tercer trimestre de 2026, el banco añadió unos 6,000 clientes únicos nuevos, lo que coincidió con el concierto de Bad Bunny en la isla para cerrar su tour “Debí tirar más fotos”, cuya compra de boletos estuvo restricta a clientes de Banco Popular.
“No podemos decir si están atados o no a esos eventos, pero [...] es el tipo de eventos que nosotros podemos utilizar y poder ofrecer no solo a nuestros clientes, sino también a nuestros socios y clientes comerciales que tienen estos eventos como el grupo que trae Bad Bunny”, indicó García.
Al 30 de septiembre pasado, los depósitos totales sumaron $68,705 millones y los activos totales ascendieron a $77,759 millones, lo que supone aumentos interanuales de $2,192 millones y $2,693 millones, respectivamente.
Como telón de fondo, entre julio y septiembre pasados, Popular recompró $179 millones en acciones ordinarias y anunció un aumento del 20% en su dividendo trimestral sobre acciones ordinarias, aumentándolo a $0.90 por acción.

Te invitamos a descargar cualquiera de estos navegadores para ver nuestras noticias: